Articole
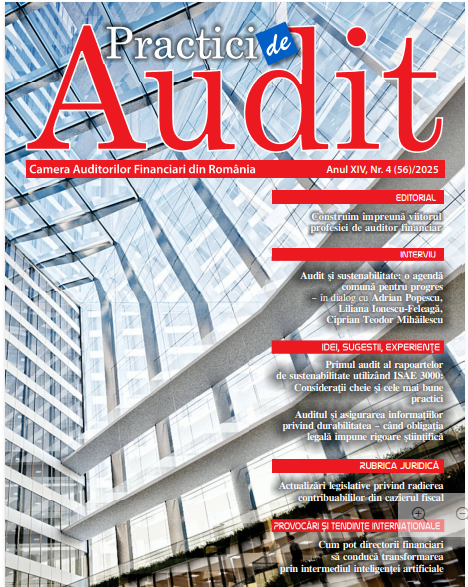
Auditul și asigurarea informatiilor privind durabilitatea – când obligația legală impune rigoare științifică
Profesor Maria NICULESCU, Revista Practici de audit, nr. 4/2025
Crizele climatice și sociale recurente, epuizarea resurselor rare și agravarea conflictelor mondiale mobilizează comunitatea internațională să găsească soluții problemelor pe care acestea le ridică, prin cooperare și dialog, și bazându-se pe progresele științei. Instituțiile europene sunt lideri pe scena internațională în angajamentul lor privind dezvoltarea durabilă, reflectat în politici și strategii de referință privind finanțarea durabilă, tranziția verde și construirea unei economii în serviciul cetățenilor. Aceste politici au fost transpuse progresiv într-un număr mare de texte normative europene, care au modificat relația dintre cadrul reglementar și realitatea socială în care și asupra căreia acesta trebuie să opereze. Este vorba, printre altele, de reglementările privind transparența actorilor economici și financiari în materie de durabilitate, aflate astăzi printre preocupările centrale ale instituțiilor publice și ale organismelor profesionale din toate țările europene.
1. Auditorul profesionist în căutarea de răspunsuri argumentate științific
Cuvântul „sustenabilitate”, traducere literală din limba engleză a termenului „sustainability”, este astăzi omniprezent în discursurile politice, în angajamente instituţionale, în reviste ştiinţifice, tematice sau cu spectru mai larg, în mediul didactic şi de cercetare. El figureaza la loc de cinste pe panouri şi în reclame publicitare, este utilizat în mass-media, precum şi în vorbirea curentă, astfel încât tot ceea ce ne înconjoară pare a fi devenit „sustenabil”. Această „inflaţie verbală” poate conduce la pierderea sensului real al termenului, a substanţei sale, aşa cum remarca cu subtilitate, cu secole în urmă, poet britanic Alexander Pope (1688-1744): „Cuvintele sunt ca frunzele: acolo unde sunt prea abundente, rar găseşti sub ele multă substanţă”
Deşi nu atât de frecvent, termenul „sustainability” este tradus şi prin „durabilitate”, cuvânt care, potrivit dicţionarului limbii române, semnifică „calitatea a ceea ce este durabil”, adică „trăinicie”, „rezistenţă”, „viabilitate”. Acesta este folosit, cu precauţie, de unii autori, fie în mod distinct, fie ca un sinonim al cuvântului „sustenabilitate”. Alţii asociază cei doi termeni, folosind binomul „durabilitate/sustenabilitate”, ceea ce ar putea semnifica apropierea lor semantică, dar şi o anumită ambiguitate conceptuală.
Cu toate acestea, legiuitorul român a ales să utilizeze conceptul de „durabilitate” în documentele de politică şi strategie naţională privind dezvoltarea, în traducerile reglementărilor şi directivelor europene referitoare la transparenţa actorilor economici si financiari, precum şi în întregul cadru legislativ destinat raportării „extra-financiare”. De pildă, în versiunea în limba română a Pactului verde european (COM(2019) 640 final ), termenele „durabili” şi „durabilitate” sunt citate de peste 100 de ori; la fel în Planul de acțiune: finanțarea creșterii durabile (COM(2018) 97 final). Strategia pentru finanțarea tranziției către o economie durabilă (COM(2021) 390 final) citează aceste termene de peste 280 de ori. Instituțiile naționale, fie că este vorba de Ministerul Finanțelor, de BCR sau de ASF, au optat, fără excepție, pentru folosirea conceptului de „durabilitate” și nu a celui de „sustenabilitate” în legislația de transpunere a regulamentelor și directivelor europene referitoare la raportarea privind durabilitatea.
Articolul integral : https://www.cafr.ro/revista-practici-de-audit/
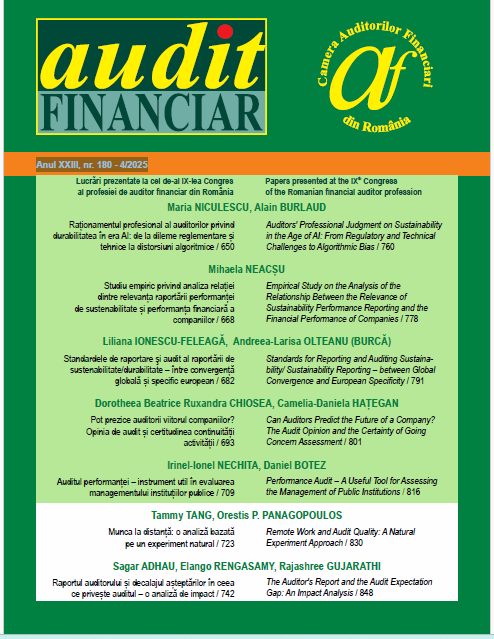
Raționamentul profesional al auditorilor privind durabilitatea în era IA: de la dileme reglementare și tehnice la distorsiuni algoritmice
Profesor Maria NICULESCU, Profesor Alain BURLAUD, in Revista Audit financiar Anul XXIII, nr. 180 – 4/2025
Profesia contabilă, și în special cea de auditor, se numără printre cele mai impactate de dezvoltarea inteligenței artificiale (IA) și de reglementérile recente în materie de reporting privind durabilitatea. Inteligența artificială schimbă profund metodele tradiționale de audit, transformând rolul, abordarea și responsabilitățile auditorilor, impunând, implicit, noi competențe.
În domeniul specific al auditului privnd durabilitatea, care capătă o importanță crescândă în contextul cerințelor sporite în materie de transparență și de responsabilitate ESG a întreprinderilor, această transformare este deosebit de semnificativă. IA permite automatizarea și prelucrarea rapidă a unui volum mare de date provenite din rapoartesau baze de date externe, eliberând astfel auditorii de sarcinile repetitive. Teoretic, această automatizare ar trebui să permită auditorilor să se concentreze pe interpretarea rezultatelor, exercitarea rationamentului profesional, luarea deciziilor critice și gestionarea problemelor privind durabilitatea. Dar în practică această nouă realitate provoacă preocupări majore în rândul auditorilor, gravitând în jurul unei întrebări centrale: care este cadrul conceptual în măsură să ghideze formarea raționamentului profesional privind durabilitatea, într-un context de schimbări reglementare profunde și tehnologii disruptive?
Neavând încă perspectiva retrospectivă necesară asupra acestor practici și nici date empirice consolidate, acest articol se poziționează ca un eseu conceptual, având ca obiectiv explorarea și îmbogățirea cadrului existent al reflecției auditorilor. Autorii propun o schiță de cadru conceptual pentru structurarea formării raționamentului profesional în practicile de audit al durabilității, integrând atât normativitatea europeană consolidată, cât și transformările disruptive generate de inteligența artificială.
Cercetarea se bazează pe o analiză critică a literaturii academice, a reglementărilor europene și internaționale, precum și pe experiența autorilor. Acestea sunt completate de o cercetare calitativă bazată pe metoda focus grup, ale cărei obiective vizează validarea modelului teoretic propus și identificarea competențelor emergente impuse de această nouă paradigmă profesională.
Autorii au utilizat IA generativă (versiunea GPT-4, 2025) pentru a aprofunda cercetarea documentară, în special pentru colectarea de exemple empirice care sa ilustreaze contribuțiile, provocările tehnice și distorsiunile algoritmice ale tehnologiilor IA.
Autorii au fost distinși cu Premiul CAFR 2025, ca semn de recunoaștere pentru contribuția continuă la dezvoltarea profesiei de auditor financiar.
Articolul integral: http://dx.doi.org/10.20869/AUDITF/2025/180/022
Maria NICULESCU, Cristina VOICU, Le passage du soft law au hard law en matière de durabilité. L’impact du nouveau rapport entre les règles de droits et la réalité sociale sur la théorie et la pratique du management, în revista Global Interferences of Knowledge Society, Valahian Journal of Economic Studies, 2025, https://reference-global.com/journal/VJES
Alain BURLAUD, Maria NICULESCU, Lorena PREDESCU), Expectation Gap : the Story of the Auditor’s Necessary and Impossible Mission Audit Financiar, vol. XXII, n° 4(176) /2024, pp. 695-723, Versiunea în română : « Expectation gap: istoria unei misiuni necesare şi imposibile a auditorului », Audit Financiar, Audit Financiar, vol. XXII, no. 4(176)/2024, pp. 695-723, http://dx.doi.org/10.20869/AUDITF/2024/176/023
Burlaud, A., & Niculescu, M. (2025). L’audit expectation gap: Les auditeurs face à une injonction paradoxale. Revue du Financier, 47(269), https://larevuedufinancier.fr/
Maria NICULESCU, Alain BURLAUD, La déclaration de durabilité : recherche d’un nouveau rapport entre les règles de droit et la réalité sociale Revue Interdisciplinaire Droit et Organisations, n° 6, 2023, p. 13 à 46. https://www.revue-rido.com/wp-content/uploads/RIDO-6-Revue-Interdisciplinaire-Droit-et-Organisations-2023-BP.pdf
Maria NICULESCU, Alain BURLAUD, From Non-Financial Disclosure to Sustainability Reporting: New Challenge for Financial Analysts and Auditors , Audit Financiar n° 4, 2023, p. 685 à 714. Traduit en roumain : De la declaraţia nefinanciară la raportarea privind durabilitatea : noi provocări pentru analiştii şi auditorii financiari, Audit Financiar n° 4, 2023, p. 581 à 611. https://auditfinanciar.cafr.ro/
Alain BURLAUD, Maria NICULESCU, Reflecții asupra conceptului de autoritate: cazul regulilor contabile, (avec Maria NICULESCU), Audit Financiar, n° 166, 2/2020, p. 187 à 193, Audit Financiar, n° 166, 2/2020, p. 275 à 281.https://auditfinanciar.cafr.ro/
Alain BURLAUD, Maria NICULESCU, Un droit comptable ouvert au jugement professionnel : menace ou opportunité, Revue française de comptabilité, n° 500, juillet-août 2016, p. 62 à 66.https://auditfinanciar.cafr.ro/